Por André Amaral
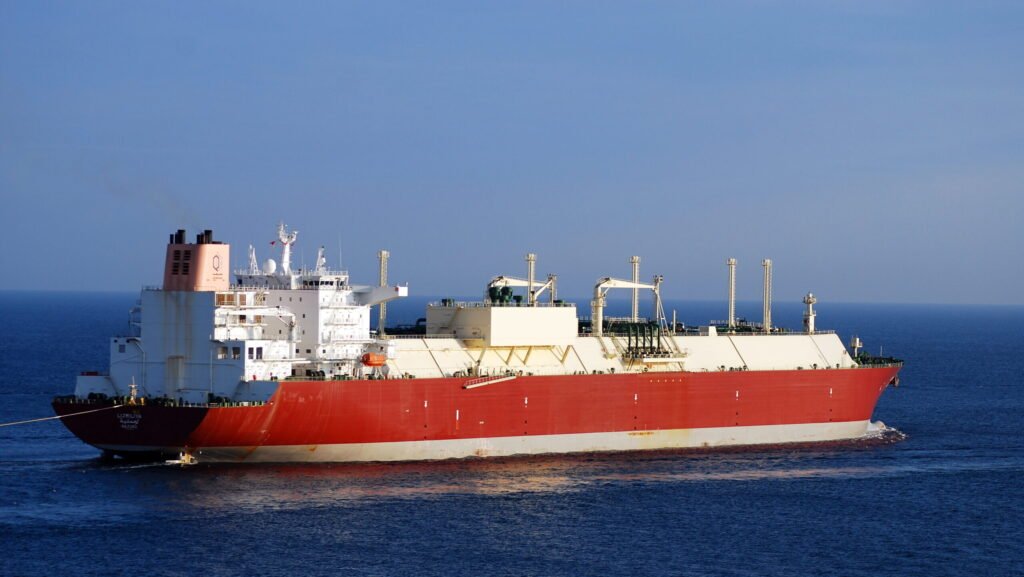
A guerra no Oriente Médio está acelerando uma mudança no mercado mundial de gás natural liquefeito (GNL). Com a interrupção dos embarques pelo Golfo Pérsico e os danos à infraestrutura do Catar, compradores asiáticos estão ampliando a busca por fornecedores e rotas de transporte fora da região.
De acordo com a Reuters, empresas e governos asiáticos passaram a procurar GNL em regiões que vão da África Ocidental à Indonésia. A Tailândia também avalia fornecedores na América do Norte e em Omã, enquanto Bangladesh busca alternativas na Indonésia, Austrália e China.
A Tailândia está entre os países que mais rapidamente diversificaram suas fontes. Segundo reportagem da BOE Report, baseada em declarações de um executivo da estatal PTT à reportagem, a empresa procura novas fontes em Omã, América do Norte e África Ocidental. Canadá e México também estão sendo avaliados. A unidade de comercialização da PTT assinou ainda um contrato de longo prazo com a norueguesa Equinor.
Bangladesh também está mudando sua estratégia. De acordo com a IDNFinancials, o país dependia do Qatar para grande parte de suas importações de GNL antes da interrupção dos embarques pelo Estreito de Ormuz. Agora, autoridades negociam alternativas com Indonésia, Austrália e China.
O impacto sobre a oferta é significativo, mas o crescimento de novos projetos está reduzindo o déficit global. Segundo a Gas Processing & LNG, cerca de 36 milhões de toneladas de GNL foram retiradas do mercado do Oriente Médio, mas a entrada de nova capacidade produtiva limita a perda líquida global estimada para este ano a aproximadamente 5 milhões de toneladas, entre 1% e 1,5% da oferta mundial.
A logística também favorece a diversificação. De acordo com a mesma publicação, a expansão da frota mundial acrescenta entre 70 e 80 novos navios de GNL por ano. O aumento da disponibilidade de embarcações permite redirecionar cargas entre diferentes mercados e reduz parte da dependência de rotas específicas.
A mudança abre espaço para produtores que ainda têm participação menor no comércio internacional. Argentina, Timor-Leste e Tanzânia estão entre os países que podem se beneficiar da procura por novas fontes de abastecimento, segundo participantes da conferência Gastech citados pela Reuters.
O Timor-Leste aparece entre os casos mais concretos. O governo trabalha em um projeto de GNL de aproximadamente 5 milhões de toneladas anuais ligado aos campos de Greater Sunrise. Em comunicado oficial, o Ministério do Petróleo e Recursos Minerais de Timor-Leste informou que o país e a Woodside assinaram um acordo para desenvolver estudos e amadurecer o conceito de uma planta de GNL em território timorense.
O país também planeja uma segunda unidade, menor, com capacidade de aproximadamente 1,5 milhão de toneladas anuais. De acordo com a Reuters, o projeto utilizaria gás remanescente dos campos Bayu-Undan e Chuditch e teria vida útil estimada em 20 anos.
A Indonésia é outro ponto de atenção. A japonesa Inpex trabalha no desenvolvimento do campo de gás de Abadi, no bloco Masela, com um projeto de GNL projetado para produzir 9,5 milhões de toneladas anuais. Segundo a Reuters, a decisão final de investimento está prevista para meados de 2027. A empresa também avalia ampliar sua presença nas Américas, incluindo os Estados Unidos e possivelmente o Brasil.
Em setembro, a Petrobras assinou um contrato de 20 anos com a norte-americana Sempra Infrastructure para receber 800 mil toneladas de GNL por ano, com fornecimento a partir do projeto Port Arthur LNG, no Texas, disse a Investing. Segundo a Petrobras, o acordo reduz a exposição ao mercado spot e amplia a flexibilidade do portfólio de gás natural. A Agência Nacional do Petróleo, Gás Natural e Biocombustíveis (ANP) também aponta os terminais de GNL como parte da estratégia brasileira de diversificação das fontes de suprimento e segurança do abastecimento.
A infraestrutura do Catar, por outro lado, continua enfrentando as consequências da guerra. De acordo com a Reuters, ataques contra o complexo de Ras Laffan retiraram 17% da capacidade de GNL do país. Dois trens de liquefação foram atingidos, e os reparos podem levar até três anos.
O problema afeta também a expansão futura do Catar. A QatarEnergy prevê iniciar a primeira unidade do projeto North Field East no primeiro semestre de 2027, mas as demais unidades dependem da situação no Estreito de Ormuz. Equipamentos necessários para a expansão continuam impedidos de chegar ao país enquanto o transporte pela região permanece afetado.
A crise já repercute nos preços e no consumo asiático. Segundo outra reportagem da Reuters, a demanda asiática por GNL deve cair pelo segundo ano consecutivo em 2026, enquanto os preços no mercado à vista mais que dobraram desde o início da guerra, chegando a cerca de US$ 26 por milhão de unidades térmicas britânicas.
O movimento transforma a segurança do abastecimento em uma questão de fornecedores e também de rotas. Para os compradores asiáticos, depender de um único produtor ou de uma única passagem marítima passou a representar um risco maior, aumentando o interesse por projetos na África, no Sudeste Asiático, na Oceania e nas Américas.